디지털 자산 · 리스크
“이제 진짜 끝이다”
그 말을, 열두 번쯤 들은 자산
암호화폐는 폭락할 때마다 사망선고를 받았어요.
그런데 왜 각국 정부는 지금, 그 ‘죽은 자산’의 규칙을 만들고 있을까요.
투기와 혁신 사이, 개인은 이걸 어디에 둬야 할까 하는 이야기예요.
2009년 1월, 이름도 얼굴도 모르는 한 사람이 세상에 프로그램 하나를 띄웠어요.
그 프로그램이 만든 첫 기록, 이른바 ‘제네시스 블록’ 안에는 지울 수 없는 문장 하나가 새겨져 있었습니다.
“Chancellor on brink of second bailout for banks”
— 은행을 살리기 위한 두 번째 구제금융, 초읽기.
그날 영국 신문 1면 헤드라인을 그대로 옮긴 문장이었어요.
2008년 금융위기 한복판, 대형 은행들이 무너지고 국민 세금으로 그들을 되살리던 그 장면. 만든 사람은 그 헤드라인을 첫 블록에 못 박아 두었죠.
그러니까 이 자산은 ‘돈을 벌자’며 태어난 게 아니었어요.
“내 돈을 맡긴 이 시스템, 정말 믿어도 될까” — 그 질문에서 시작된 실험이었죠.
그리고 그 실험은, 그 뒤로 열 번도 넘게 “끝났다”는 말을 들었습니다.
Chapter 1.몇 번이나 죽었다는 자산
가격이 폭락할 때, 거래소가 무너질 때, 규제가 강해질 때. 그때마다 같은 문장이 헤드라인을 채웠어요. “암호화폐의 시대는 끝났다.”
그런데 이상한 일이 있어요. 정말 끝난 자산이라면, 왜 세계 최대 자산운용사들이 관련 상품을 줄줄이 내놓을까요. 왜 미국·EU·한국은 서둘러 규제 법을 정비하고, 중앙은행들은 디지털화폐를 연구하고 있을까요.
죽었다는데, 장례식장에 정장 입은 기관들이 몰려드는 셈이에요.
여기서 질문을 바꿔야 해요. “이건 거품인가 아닌가”가 아니라, 이렇게요.
이 자산은 사라지는 흐름인가,
아니면 구조 안으로 편입되는 흐름인가.
이 질문에 답하지 못하면 암호화폐는 그냥 투기로 보여요.
이 질문을 이해하면, 하나의 ‘변화’로 보이기 시작하죠. 그래서 오늘은 투기라는 얼굴과 혁신이라는 얼굴을, 둘 다 정면으로 볼 거예요.
Chapter 2.“투기다” — 루나가 0원이 되던 5월
먼저 투기라는 얼굴부터요. 이걸 가장 잔인하게 보여준 사건이 있어요. 2022년 5월, 루나(LUNA) 이야기예요.
불과 얼마 전까지 루나는 ‘탈중앙화 금융의 미래’라 불렸어요. 전 세계 시가총액 상위권에 올랐고, 사람들은 세 가지에 열광했죠. 알고리즘으로 가격이 안정되고, 연 20% 가까운 이자를 주고, 설계가 혁신적이라고요.
겉으론 완벽해 보였어요. 그런데 그 안을 들여다보면, 이야기가 달랐습니다.
루나에 붙어 있던 스테이블코인 UST는 “1 UST = 1달러”를 지키겠다고 했는데, 달러 예금도 국채도 담보로 갖고 있지 않았어요. 그저 “언제든 1달러어치 루나로 바꿔줄게”라는 약속, 그 믿음 하나로 버티는 구조였죠.
거기에 연 19~20%짜리 이자까지 얹었어요. 그런데 그 이자는 진짜 벌어들인 수익이 아니라, 뒤에서 들어오는 새 돈으로 메우는 구조에 가까웠습니다.
담보는 부족했고, 이자는 과했고,
시스템은 오직 ‘신뢰’ 하나에 매달려 있었어요.
2022년 5월, UST가 1달러에서 살짝 미끄러지자 균열이 시작됐어요. 겁먹은 사람들이 UST를 루나로 바꿔 탈출하려 했고, 그 과정에서 루나가 폭발적으로 찍혀 나왔습니다. 가격이 떨어질수록 더 많이 발행되고, 발행될수록 또 떨어지고.
‘신뢰’ 하나로 버티던 자산의 붕괴
루나(LUNA) 가격 궤적 · 2022년 5월 (개념 도식)
이 사건이 남긴 문장은 딱 하나예요. 코드 위에서 돌아가는 금융도, 설계가 틀리면 전통 금융보다 더 빨리 무너질 수 있다는 것. 그리고 “왜 이렇게 이자가 높지?”라는 질문을 끝까지 안 하면, 그 대가는 늘 개인이 치른다는 것이었어요.
‘1억이 1000원이 됐다’는 말이 과장이 아니었어요. 그 며칠 사이 무슨 일이 벌어졌는지, 방송이 당시를 차분히 되짚어요.
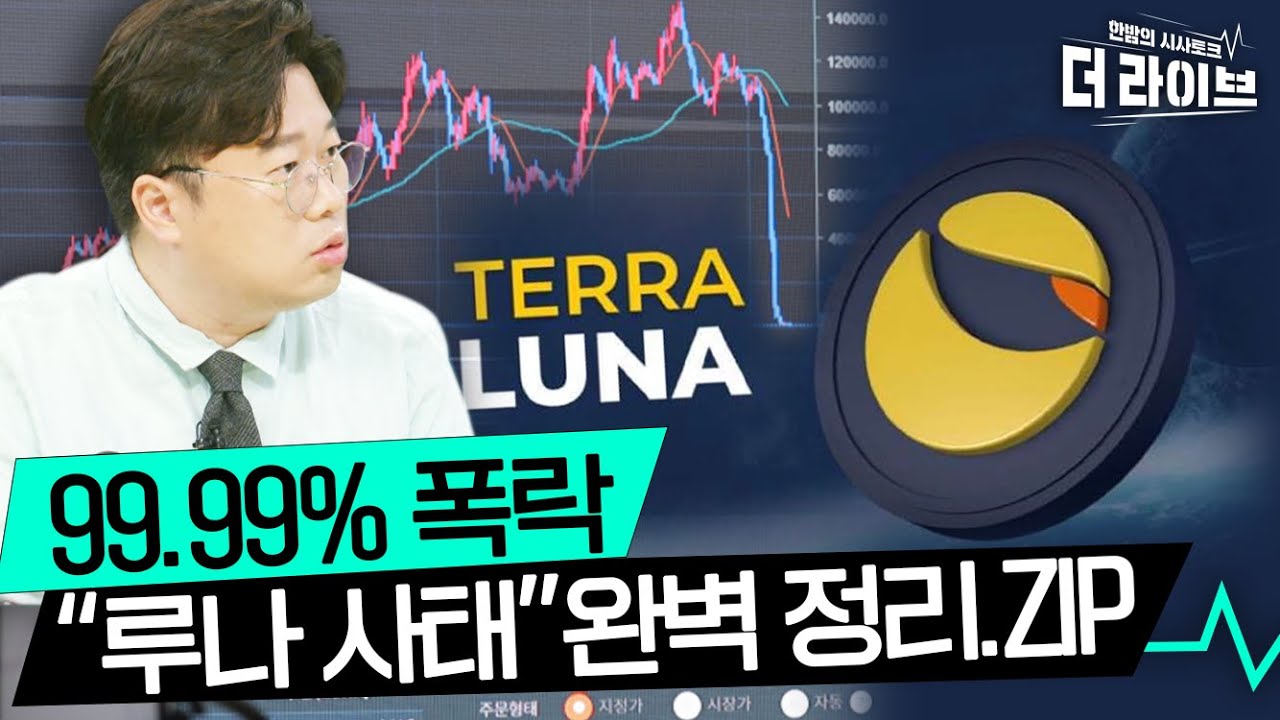
💥루나 사태 완벽 정리💥 '1억'이 '1000원' 됐다고? NAVER가 증발한 수준?[KBS 220517 방송] — KBS 그날 그곳에 있었습니다 유튜브에서 보기 ↗
이건 오해예요
“연 20% 이자를 준다”는 말은 대개 ‘안전하다’는 뜻이 아니에요.
금융에서 비정상적으로 높은 수익률은, 거의 언제나 그만큼의 위험이거나 미래의 붕괴를 미리 당겨 쓰는 설계예요. 물어야 할 건 “얼마 주나”가 아니라 “이 수익은 정확히 어디서 나오나”예요.
Chapter 3.“혁신이다” — 그런데 왜 안 사라졌나
여기까지 보면 “역시 투기네” 싶죠. 그런데 이상하잖아요. 이렇게 데고도, 왜 사람들은 이 시장을 안 떠날까요.
시장은 ‘위험한 자산’과 ‘쓸모없는 자산’을 다르게 대해요. 그리고 디지털 자산은 여전히, 쓸모가 만들어지는 중인 자산이거든요.
역사가 반복돼요. 주식이 처음 나왔을 때도, 파생상품이 커질 때도, 리츠(REITs)가 보급될 때도 첫마디는 늘 똑같았어요. “저건 투기야, 실체가 없어.” 그런데 시간이 지나자, 그것들은 하나같이 ‘위험하지만 관리 가능한 영역’으로 편입됐죠. 지금 디지털 자산이 딱 그 길목에 서 있어요.
게다가 이 흐름의 진짜 무게중심은 ‘가격’이 아니라 다른 데 있어요. 자산이 통째로 디지털로 옮겨 타는 변화죠. 부동산·채권·미술품 같은 실물 자산의 권리를 잘게 쪼개 블록체인 위에 올리는 RWA, 법적 권리가 담긴 디지털 증권 STO 같은 것들이에요.
이건 “대박”의 문제가 아니라 금융 효율의 문제예요. 소액으로 나눠 사고, 거래는 투명해지고, 정산은 빨라지고, 국경을 넘기도 쉬워지니까요.
분위기도 완전히 바뀌었어요. 몇 년 전만 해도 각국 정부는 “투기”라며 벽을 세웠는데, 지금 전략은 정반대예요. “막겠다”가 아니라 “규칙을 만들어 우리가 주도하겠다”로요. 미국은 현물 ETF를 승인했고, EU는 통일 규제(MiCA)를 시행했고, 한국도 이용자 보호법을 시행하며 제도를 정비하고 있죠.
모든 새로운 자산은 실험 → 거품 → 제도화를 지나요.
지금은 “끝났나”를 물을 때가 아니라,
“어느 단계에 와 있나”를 냉정하게 볼 때예요.
Chapter 4.비트코인 –80%는 ‘정상’이에요
자, 그럼 이 자산이 실험을 지나 어딘가로 가고 있다 쳐요. 문제는, 그 길이 유난히 험하다는 거예요.
우리가 앞서 다른 글에서 봤던 MDD, 그러니까 ‘고점에서 바닥까지 최대 몇 % 빠졌나’ 기억나세요? 우량주도 이게 –50%면 등골이 서늘하죠. 그런데 비트코인은 차원이 달라요.
–80%가 ‘사고’가 아니라 ‘사양’인 자산
비트코인 역대 주요 하락장 · 고점 대비 최대낙폭 (개념 도식)
이게 핵심이에요. 비트코인 같은 자산에서 –80%는 ‘사고’가 아니라 ‘사양(스펙)’이에요. 원래 그렇게 설계된 극한 변동성 자산인 거죠.
왜 이렇게 출렁일까요. 이 자산은 기업 실적 같은 평가 기준도, 배당 같은 현금흐름도 없어요. 그래서 뉴스·규제·심리, 특히 ‘시중에 돈이 얼마나 풀렸나’에 극도로 민감하게 반응해요. 유동성이 풀리면 가장 먼저 튀어 오르고, 금리가 오르면 가장 먼저 고꾸라지죠.
그래서 “비트코인은 디지털 금이라 인플레이션을 막아준다”는 말도 절반만 맞아요. 정작 물가가 치솟고 금리를 올리던 구간에서, 이 시장은 방어는커녕 가장 크게 무너졌거든요. 화폐 가치보다 ‘유동성 환경’에 먼저 반응하는 자산이라서예요.
정리하면 이래요. 암호화폐는 현금흐름 기반 자산이 아니라, 유동성과 신뢰의 변화에 반응하는 ‘변동성 자산’이에요. 오를 땐 무섭게 오르지만, 내릴 때도 무섭게 내려요.
Chapter 5.그래서 개인은 — 답은 ‘비중’이에요
여기까지 오면 질문이 자연스럽게 바뀌어요. “살까, 말까”가 아니라 “산다면, 어디에 둘까”로요.
먼저 분명히 할 게 있어요. 이 자산은 절대 자산의 ‘중심(Core)’이 될 수 없어요. 주식처럼 실적이 쌓이지도, 채권처럼 이자가 고정되지도, 부동산처럼 현금흐름을 만들지도 않으니까요.
그러니 여기에 ‘인생 역전’이나 ‘전 재산’을 거는 순간, 그건 투자가 아니라 도박이 돼요. 이 자산은 ‘있으면 기회일 수 있지만, 없다고 삶이 흔들리진 않는’ 위치에 있어야 해요.
기준은 의외로 단순해요. 세 가지를 다 만족하는 돈만 넣는 거예요. 없어져도 당장 생활에 지장 없고, –80%가 와도 견딜 수 있고, 몇 년 묶여도 괜찮은 돈. 이 조건을 못 채운 돈으로 들어가면, 수익을 보기도 전에 변동성에 심리부터 무너져요.
그리고 하나 더. “모르면 사지 마라”예요. 이 코인은 왜 존재하는지, 수익은 어디서 나오는지, 구조가 깨지면 어떻게 되는지. 이 셋에 답할 수 없다면, 그건 투자 대상이 아니라 그냥 가격표만 보고 산 물건이에요.
내 포트폴리오 속, 이 자산의 자리 — 비중으로 보는 감
과거 데이터로 내 전략의 골짜기를 돌려보는 게 ‘백테스팅’이에요.
로그인 없이 해보기 →
고객님들께 저는 코인을 ‘사라, 사지 마라’로 말하지 않아요.
대신 이렇게 여쭤봐요. “이 돈, 내일 –70%가 돼도 저한테 전화 안 하실 수 있어요?”
그 질문에 “네”라고 답할 수 있는 금액. 그게 이 자산에 넣어도 되는 딱 그만큼이에요.
전세금, 학자금, 생활비가 거기 섞여 있으면 아무리 좋아 보여도 담으면 안 돼요.
기회를 잡는 것보다 먼저 할 일은, 견딜 수 있는 돈과 없는 돈을 나누는 거예요.
진짜 자산 관리는 늘 거기서부터 시작이에요.
혼자 비중을 정하기 어렵다면, 금융인바디 코칭매니저와 1:1로 내 포트폴리오를 점검해볼 수도 있어요.
관심 있는 코인이나 상품 앞에서 “이 수익은 정확히 어디서 나오지?”에 답을 적어보세요. 한 줄로 못 쓰겠다면, 아직 살 때가 아니에요.
종목을 고르기 전에 비중부터요. 전 재산의 몇 %까지가 내일 반토막 나도 잠들 수 있는 돈인지, 금액으로 못 박아 두세요. 보통 스스로 생각하는 것의 절반쯤이에요.
코인 한 종목의 –80%보다 중요한 건, 그게 섞인 내 포트폴리오 전체가 과거에 얼마나 빠졌었나예요. 금융인바디 앱의 백테스팅으로 최대 손실 구간을 바로 볼 수 있어요.
Chapter 6.다시, 그 첫 블록의 질문
이야기를 시작한 그 첫 블록으로 돌아가 볼게요. 거기 적힌 건 가격이 아니라 질문이었어요. “이 시스템, 정말 믿어도 될까.”
그 질문은 아직 안 끝났어요. 코로나 이후의 돈 풀기, 급격한 금리 인상과 인플레이션, 불어나는 국가 부채까지. 우리는 지금도 ‘기존 금융을 얼마나 믿을 수 있나’를 시험받는 중이거든요.
그러니 “끝났다”거나 “무조건 사야 한다”는 양쪽 헤드라인에 휘둘리지 마세요. 이 자산은 모른다고 피해 갈 수 있는 게 아니라, 모르면 오히려 더 위험해지는 자산이니까요.
왜 등장했는지, 어떻게 굴러가는지, 어디서 수익이 나고, 어디서 무너지는지. 그 구조만 손에 쥐면 돼요. 그다음은 유행을 따라가는 투자가 아니라, 이해했기 때문에 내리는 선택이 될 거예요.
선택은, 언제나 이해한 사람의 몫이에요.
금융인바디
“감당 가능한 범위”, 감이 아니라 숫자로 봐요
–80%가 정상인 자산은, 결국 ‘비중’으로 다스려야 해요.
내 포트폴리오에 코인이 섞이면 낙폭이 어떻게 변하는지 백테스팅으로 확인하고,
가입만 하면 AI가 내 종목의 위험까지 짚어주는 분석 티켓 5장을 카드 등록 없이 드려요.
 PC로 보고 있다면
휴대폰으로 스캔하세요
로그인 없이 바로 체험 · 카드 등록 없이 시작해요.
본 콘텐츠는 투자자문이나 투자권유가 아닌 교육 정보예요. 본문에 등장하는 특정 코인·프로젝트와 수치(루나·비트코인 낙폭, 시가총액, 이자율 등)는 과거 사례를 설명하기 위한 예시이며 당시 시장 상황에 따른 대략적인 값이에요. 특정 자산의 매수를 권유하거나 미래 수익을 보장하지 않아요. 디지털 자산은 원금 전액 손실이 가능한 고위험 자산이며, 투자 판단과 그 결과는 늘 본인의 상황과 책임 아래 이뤄져야 합니다.
참고 자료
- 제네시스 블록 메시지 — 비트코인 최초 블록 코인베이스 텍스트
- 루나·UST 붕괴 — 2022년 5월 디페깅·시총 소멸 보도 (발행 시 수치·출처 재확인 권장)
- 비트코인 역대 낙폭 — 주요 하락장(2011·2014·2018·2022) 고점 대비 최대낙폭
- 제도화 흐름 — 미국 현물 ETF, EU MiCA, 한국 가상자산이용자보호법
- 본문 사진 · 차트 — 발행 시 저작권·데이터 출처 재확인 권장
내 전략으로 확인
내 포트폴리오는 얼마나 빠졌을까?
과거 데이터로 최대낙폭(MDD)과 회복 기간을 1분 만에 — 로그인 없이 결과 먼저 봐요.