경제 역사 · 리스크
모두가 "안전하다"고 믿던 밤,
세계가 무너졌어요
2008년의 붕괴엔 악당이 없었어요.
모두가 합리적으로 움직였는데, 그 선택이 모여 재앙이 됐죠.
위험이 사라진 게 아니라 '보이지 않게' 됐을 때 무슨 일이 벌어지는지에 관한 이야기예요.
2008년 9월 15일, 월요일 아침이었어요.
뉴욕 맨해튼 한복판에서, 158년 역사의 투자은행 리먼 브라더스가 파산을 신청했습니다.
그 순간 세계 금융시장이 얼어붙었어요. 주가는 폭락했고, 은행들은 서로에게 돈 빌려주기를 거부했으며, 전 세계에서 수백만 개의 일자리가 사라지기 시작했죠.
이상한 건, 불과 얼마 전까지 이 상품들엔 세상에서 가장 안전하다는 AAA 등급이 붙어 있었다는 거예요.

덫이 놓이고, 방아쇠가 당겨진 5년
미국 기준금리 2001~2006 (연방기금 목표금리, 개념 도식)
도대체 어떻게 미국 한 나라의 주택 대출 문제가, 아이슬란드를 국가 부도로 몰고 한국의 원화까지 흔들었을까요.
그 전체 이야기를, 처음부터 따라가 볼게요.
Chapter 1.집값은 절대 안 떨어진다는 믿음
시계를 조금 되감아야 해요. 2000년, 1990년대를 뜨겁게 달군 닷컴 버블이 터지면서 나스닥이 고점 대비 약 80% 폭락했어요. 이듬해 9·11 테러까지 겹치며 경기는 얼어붙었죠.
당시 연준 의장 앨런 그린스펀의 처방은 단순했어요. 금리를 내려라. 그러면 사람들이 돈을 빌리고, 쓰고, 경제가 다시 돈다. 2001년 초 6.5%였던 기준금리는 2003년 1%까지 떨어졌습니다. 2차 대전 이후 가장 낮은 수준이었어요.
싼 돈은 한 곳으로 흘렀어요. 집이었죠. "지금 대출받아 집을 사면 이자도 싸고 집값은 오를 테니 손해 볼 일이 없다." 2000년부터 2006년까지 미국 집값은 평균 약 90% 올랐고, 라스베이거스 같은 도시는 두 배 넘게 뛰었어요.
이 분위기 속에서 하나의 믿음이 시장을 지배했어요.
"미국 집값은 전국적으로 동시에 크게 떨어진 적이 없다."
막연한 낙관이 아니었어요. 실제로 대공황 이후 그런 일은 없었거든요. 그래서 이런 논리가 만들어졌죠. "설령 대출을 못 갚는 사람이 생겨도 집을 팔면 된다. 집값은 오르고 있으니까." 이 한 문장이, 이후 모든 비극의 출발점이었어요.
Chapter 2.제인의 서명
현장은 어땠을까요. 2004년, 라스베이거스에서 카지노 웨이트리스로 일하던 제인(가명)은 연 소득 3만 달러였어요. 어느 날 모기지 브로커가 찾아와 말했죠. "50만 달러짜리 집을 살 수 있어요. 처음 2년은 이자도 아주 낮게 해드릴게요."
제인은 서류에 서명했어요. 소득 증빙을 꼼꼼히 따지는 사람은 아무도 없었죠. 2년 뒤 금리가 오르자 월 상환액이 두 배로 뛰었고, 그녀는 연체 끝에 집을 잃었습니다. 제인의 이야기가, 곧 수백만 명의 이야기였어요.
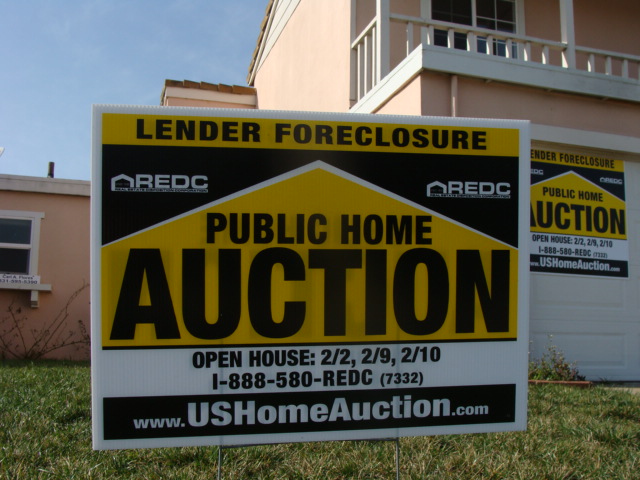
이 시대를 상징하는 단어가 있어요. '닌자 대출'이에요. NINJA, No Income·No Job·No Assets. 소득도 직업도 자산도 없는 사람에게 내주는 대출이라는 뜻이죠. 사람들은 이걸 '거짓말쟁이 대출'이라고도 불렀어요.
왜 이런 일이 가능했을까요. 브로커는 대출을 성사시키면 수수료를 받았고, 그 대출을 나중에 못 갚는지는 그의 책임이 아니었어요. 심사를 느슨하게 할수록 그에겐 이익이었죠. 은행도 말리지 않았어요. 왜냐하면 은행은 이 대출을 끝까지 들고 있을 생각이 없었거든요.
Chapter 3.위험을 안 보이게 만드는 기술
여기서 2008년의 진짜 핵심이 시작돼요. 은행은 수천, 수만 개의 주택 대출을 한데 묶어 하나의 증권으로 만들어 전 세계에 팔았어요. 이게 MBS(주택저당증권)예요.
문제는, 안에 든 게 신용 낮은 사람들의 대출이라 투자자들이 의심했다는 거예요. 그래서 금융권은 손을 한 번 더 댔어요. 돈이 들어올 때 누가 먼저 받고 누가 나중에 받을지 '층'을 나눈 거죠. 이걸 트랜치라고 해요.
맨 위층은 아래층이 전부 무너져야만 손실이 오는 구조였어요. 그래서 신용평가사들은 여기에 AAA 등급을 붙였습니다. 미국 국채에나 붙는 최고 등급을요.
여기서 핵심을 놓치면 안 돼요.
신용이 좋아서 AAA가 된 게 아니라, '구조상 먼저 망하지 않을 것 같아서' AAA가 된 거예요.
안에 든 대출은 여전히 위태로웠는데, 포장을 바꿨더니 최고 등급 상품이 된 거죠. 여기서 끝이 아니었어요. 팔다 남은 위험한 조각들은 다시 묶여 CDO(부채담보부증권)가 됐고, 거기서도 맨 위층은 또 AAA를 받았어요. 파생상품 위에 파생상품이 쌓인 거예요.
사람들은 "여러 지역, 여러 사람의 대출이 섞였으니 위험이 분산됐다"고 믿었어요. 하지만 아니었어요. 모든 층이 결국 딱 하나의 전제에 기대고 있었거든요. "집값은 전국적으로 동시에 떨어지지 않는다." 위험은 분산된 게 아니라, 같은 위험이 여러 겹으로 중첩돼 있었던 거예요.
분산이 아니라, 중첩이었어요
하나의 부도 위험 위에 쌓인 베팅 규모 (개념 도식)
그 위에 CDS(신용부도스왑)까지 얹혔어요. 원래는 '내 채권이 부도나면 손실을 보전받는' 보험이었죠. 그런데 채권을 갖고 있지 않아도 CDS를 살 수 있게 되면서, 보험이 베팅으로 바뀌었어요. 실제 채권 규모보다 몇 배 큰 베팅이 층층이 쌓였고, 그걸 가장 많이 판 곳이 대형 보험사 AIG였습니다.
Chapter 4.전제가 무너지던 날
2004년부터 연준이 경기 과열을 막으려 금리를 다시 올렸어요. 1%였던 기준금리가 2006년 5.25%까지 갔죠. 거치 기간이 끝난 수백만 명의 월 상환액이 동시에 두 배 가까이 뛰었어요.
그리고 2006년 하반기, 집값 상승이 멈췄어요. 금리는 오르고 집값은 안 오르고 상환액은 두 배. 팔아도 대출금을 못 갚는 '깡통 주택'이 속출했어요. 전국에서 연체가 동시에, 대규모로 터졌습니다.
모든 구조가 기대고 있던 그 하나의 전제가 무너진 순간이었어요. 연체 급증 → MBS 가치 폭락 → CDO 연쇄 붕괴. 도미노가 시작됐죠. 그리고 그 충격이 AIG를 직격했어요. "대규모 부도가 동시에 나는 일은 없다"는 전제 위에서 CDS를 팔았는데, 정확히 그 일이 벌어졌거든요. 지급 요청이 쏟아졌지만 AIG엔 그 돈이 없었어요.
리먼 브라더스는 여기서 더 나아갔어요. 상품을 팔면서 자기 돈으로도 그 상품에 투자했거든요. 집값이 무너지자 팔아준 상품도, 자기가 든 자산도 한꺼번에 부실이 됐어요. 부채만 6,130억 달러. 감당할 수 없었죠.
당시 재무장관 헨리 폴슨은 딜레마에 빠졌어요. 그해 봄부터 정부는 계속 금융기관을 구제해왔어요. 시장은 "흔들리면 정부가 결국 구해준다"고 믿기 시작했죠. 이 믿음이 오히려 더 무모한 베팅을 부추긴다고 본 폴슨은, 리먼을 구하지 않기로 했어요. 분명한 메시지를 보내려던 거죠.
의도는 틀리지 않았어요. 하지만 결과는 정반대였습니다. 정부가 안 구한다는 사실이 알려지자 시장은 안도가 아니라 공황에 빠졌어요. "리먼도 못 구한다면, 다음은 어디야? 골드만삭스? 도대체 어디가 안전한 거야?" 아무도 답할 수 없었어요.
돈이 없어서가 아니었어요. 돈은 있었어요. 다만 아무도 서로를 믿지 못해 돈이 움직이지 않았죠. 금융 시스템은 신뢰 위에서 돌아가는데, 그 신뢰가 무너지자 모든 게 동시에 멈췄습니다.
Chapter 5.미국 집 한 채가 한국 원화를 흔들다
공포는 순식간에 국경을 넘었어요. 미국 집값이 떨어졌는데 왜 아이슬란드가 부도나고, 한국 원화가 폭락했을까요.
유럽 은행들은 그 AAA 상품을 잔뜩 사뒀어요. 미국 국채보다 수익률이 높은데 등급도 최고라니 안 살 이유가 없었죠. 영국의 노던록 은행에선 150년 만에 첫 뱅크런이 벌어져, 시민들이 예금을 빼려 은행 앞에 줄 선 장면이 전국에 생중계됐어요.
인구 30만의 아이슬란드는 더 극적이었어요. 3대 은행이 유럽 전역에서 고금리로 예금을 끌어모아 그 돈으로 글로벌 자산에 투자했는데, 그 부채가 나라 GDP의 10배가 넘었어요. 시장이 얼어붙자 은행들은 몇 주 만에 무너졌고, 나라는 사실상 파산해 IMF에 손을 벌렸습니다.
한국은 경로가 조금 달랐어요. 글로벌 금융기관들이 손실을 메우려 신흥국 자산부터 팔아 달러를 회수했거든요. 리먼 파산 직후 원/달러 환율은 한 달 만에 약 1,100원에서 1,500원 근처까지 치솟았고, 코스피는 전년 고점 대비 절반 가까이 빠졌어요. 정부는 외환보유고를 풀고 미국 연준과 통화스와프를 맺어 겨우 급한 불을 껐죠.
유럽은 같은 상품을 들고 있어서, 아이슬란드는 같은 시장에 과도하게 연결돼서, 한국은 같은 달러에 의존해서 동시에 흔들렸어요. 미국 한 나라의 문제가 세계로 번진 게 아니라, 세계가 이미 같은 구조 위에 올라서 있었던 거예요.
이 충격이 한국을 덮치던 순간을, KBS 다큐가 당시 현장으로 정리해뒀어요.
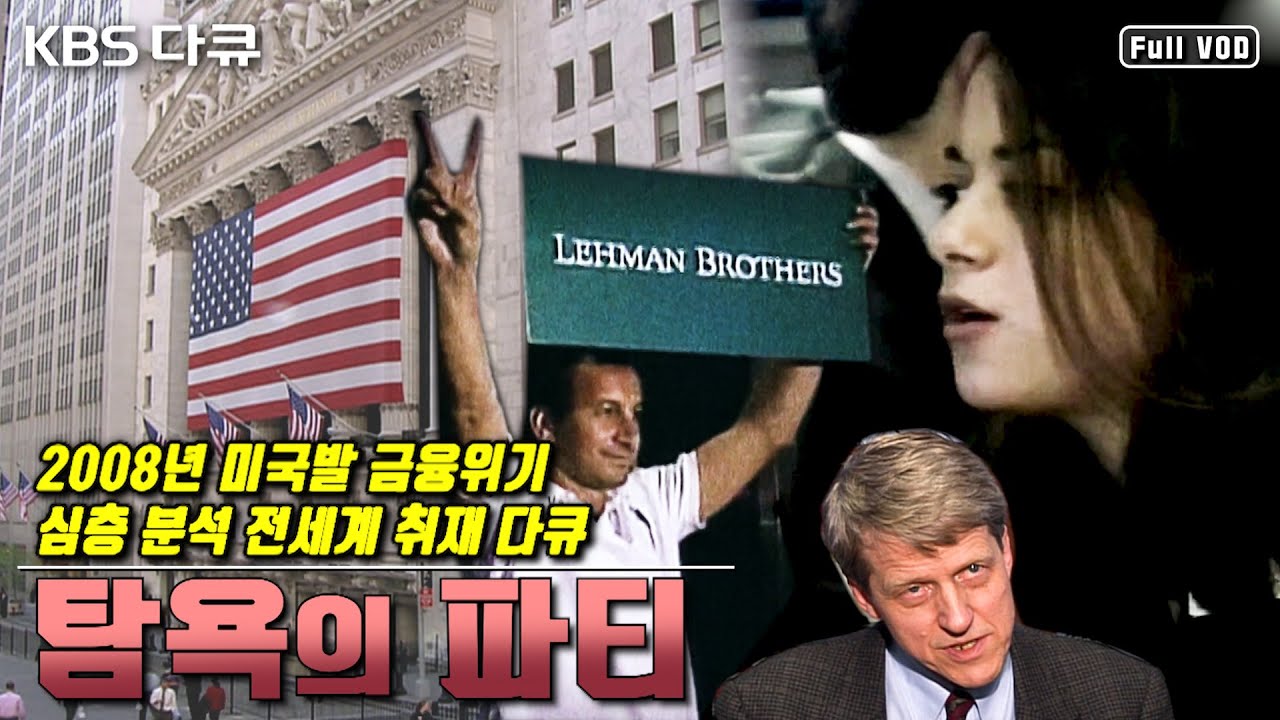
탐욕의 파티가 끝난 후.. 리먼 브라더스 파산을 시작으로 2008년 전세계 금융위기 심층 분석 | “미국발 금융위기 한국을 덮치다” (KBS 080921 방송) — KBS 다큐 유튜브에서 보기 ↗
Chapter 6.숫자 뒤의 얼굴들
여기까지는 금융기관 이야기였어요. MBS, CDO, 리먼, AIG. 그런데 이 구조가 무너지는 동안, 그 바닥엔 사람들이 있었어요.
2009년 세계 경제는 전후 처음으로 마이너스 성장을 기록했어요. 미국 실업률은 4.7%에서 두 자릿수로 뛰었고, 전 세계에서 약 3,000만 개의 일자리가 사라졌어요. 미국에서만 약 1,000만 가구가 집을 잃었죠.

미국 집 한 채가 남긴 상처 — 2007 → 2009
건설업이 먼저 무너졌고, 이어 자동차 산업이 쓰러졌어요. GM과 크라이슬러가 파산보호를 신청했고, 미국 제조업의 자존심이던 디트로이트는 훗날 시 전체가 파산을 선언했습니다. 집을 잃은 가족들은 차에서 살거나 모텔을 전전했어요.
그런데 정부는 금융기관 구제에 수천억 달러를 쏟았고, 구제금융을 받은 AIG 임원들은 곧바로 수백만 달러 성과급을 챙겼어요. 반면 집을 잃은 시민들에게 돌아온 지원은 훨씬 적었죠. "월스트리트는 구제받고, 메인스트리트는 버려졌다." 이 분노가 훗날 미국 정치 지형을 바꾼 밑바닥 에너지가 됐어요.
Chapter 7.가장 위험한 건, 위험이 안 보일 때
다시 처음 질문으로 돌아가 볼게요. 이 위기엔 악당이 없었어요.
브로커는 수수료를 위해, 은행은 리스크를 줄이려, 투자자는 수익을 위해, 신용평가사는 고객을 위해. 누구도 "세상을 망하게 하자"고 마음먹지 않았어요. 각자 합리적으로 움직인 선택들이 모여 역사상 최악의 위기가 됐죠.
어떻게 그게 가능했을까요. 위험이 보이지 않았기 때문이에요. MBS는 위험을 구조 속에 숨겼고, CDO는 그 숨은 위험을 세계로 퍼뜨렸고, AAA 등급은 위험이 사라진 것처럼 포장했어요. 그리고 위험이 보이지 않게 된 순간, 모두가 "이번엔 안전하다"고 믿었죠.
가장 위험한 순간은, 위험이 사라진 때가 아니라
위험이 보이지 않게 됐을 때예요.
이건 오해예요
"위험이 분산됐다"는 말은 안전하다는 뜻이 아니에요.
2008년의 상품들은 겉으론 수천 명의 대출로 잘게 쪼개져 있었지만, 결국 전부 '집값은 안 떨어진다'는 단 하나의 전제에 걸려 있었어요.
겉모습이 분산돼 보여도, 무너지는 이유가 하나로 연결돼 있으면 그건 분산이 아니라 중첩이에요.
그렇다면 오늘은 어떨까요. AI 투자 붐에선 "이건 진짜 혁명이다"라는 말이, 암호화폐 시장에선 "기술로 기존 금융의 문제를 풀었다"는 말이 들려요. 새 상품들은 "위험은 분산됐으니 안전하다"고 설명하죠. 어딘가 익숙한 냄새가 나지 않나요.
정말 다를 수도 있어요. 모든 혁신이 거품은 아니니까요. 다만 "이번엔 다르다"는 말이 가장 설득력 있게 들릴 때, 바로 그때가 가장 조심할 때라는 걸 2008년은 잔인하게 가르쳐줬어요.
2008년의 교훈은 사실 먼 나라 이야기가 아니에요.
내 계좌에도 똑같이 적용되거든요. 잘 나가는 종목 몇 개에 몰아 담아놓고 "이 정도면 분산했지"라고 믿는 순간이, 딱 그때예요.
그 종목들이 사실 같은 이유로 오르내린다면, 겉만 여러 개일 뿐 위험은 하나로 묶여 있는 거예요.
진짜 분산은 개수가 아니라, '무너지는 이유가 서로 다른가'로 판단해요.
그러니 수익률만 보지 말고, 한 번쯤 물어보세요.
"내 자산이 지금 어떤 위험에 통째로 걸려 있는가"를요. 그게 안 보일 때가, 가장 위험할 때니까요.
내 자산의 숨은 위험이 궁금하다면, 금융인바디 코칭매니저와 1:1로 점검해볼 수 있어요.
내 종목들이 오를 때 같이 오르고 빠질 때 같이 빠진다면, 그건 한 가지 이유에 통째로 걸려 있다는 신호예요. 개수가 아니라 '무너지는 이유'가 겹치는지를 보세요.
2008·2020 같은 폭락장을 내 포트폴리오가 지났다면 어땠을까요. 금융인바디 앱의 백테스팅으로 과거 위기 구간의 최대 손실을 바로 확인할 수 있어요.
그 말이 가장 설득력 있게 들릴 때가, 위험이 가장 잘 안 보일 때예요. 새 상품·새 테마에 들어가기 전에 "무엇이 무너지면 이게 무너지나"를 딱 한 번 물어보세요.
금융인바디
내 자산의 '안 보이는 위험'을 대신 짚어드려요
2008년의 교훈은 하나였어요. 위험이 안 보일 때가 가장 위험하다는 것.
금융인바디 앱은 내 자산에 숨은 위험을 진단하고, 과거 위기 구간을 백테스팅으로 돌려보고, AI가 내 종목의 리스크까지 짚어줘요.
가입만 하면 AI 분석 티켓 5장을 카드 등록 없이 드려요.
 PC로 보고 있다면
휴대폰으로 스캔하세요
로그인 없이 바로 체험 · 카드 등록 없이 시작해요.
본 콘텐츠는 투자자문이나 투자권유가 아닌 교육 정보예요. 본문에 등장하는 수치와 사례는 과거의 일을 설명하기 위한 것으로, 자료·시점에 따라 다소 차이가 있을 수 있어요. 과거의 사건이 미래를 예측하거나 보장하지 않으며, 투자 판단과 그 결과는 늘 본인의 상황과 책임 아래 이뤄져야 합니다.
참고 자료
- 서브프라임 위기 개요 — Federal Reserve History, The Subprime Mortgage Crisis
- 리먼 브라더스 파산 — Federal Reserve History, Lehman Brothers Bankruptcy
- 미국 주택 가격 지수 — S&P CoreLogic Case-Shiller Home Price Index
- 글로벌 파급·대응 — IMF World Economic Outlook (2009)
내 전략으로 확인
내 포트폴리오는 얼마나 빠졌을까?
과거 데이터로 최대낙폭(MDD)과 회복 기간을 1분 만에 — 로그인 없이 결과 먼저 봐요.