경제사 · 리스크
1억이 1,100만 원이 되던 해,
다시 그 자리로 오는 데 25년이 걸렸어요
1929년, 미국의 모두가 주식으로 부자가 되고 있었어요.
그리고 어느 가을, 그 믿음이 통째로 무너졌죠.
오늘은 –89%의 폭락을 25년에 걸쳐 견뎌야 했던 사람들의 이야기예요.
1929년 여름, 뉴욕 월가였어요.
한 남자가 길가에 앉아 구두를 닦고 있었습니다.
구두닦이 소년이 광을 내며 슬쩍 말을 건넸어요. “선생님, 이 종목 하나 사두세요. 제가 넣은 것도 벌써 두 배가 됐거든요.”
남자는 웃으며 구두 값을 치렀지만, 사무실로 돌아오자마자 자기 주식을 전부 팔았다고 해요. 구두를 닦는 소년까지 종목을 입에 올릴 정도라면, 이제 더 사줄 사람이 남지 않았다는 뜻이니까요.
이 일화가 정말 있었던 일인지는 아무도 확인할 수 없어요. 그런데도 백 년 가까이 전해지는 건, 1929년의 공기를 이보다 잘 담은 장면이 없기 때문이에요.
그리고 그해 가을, 그 공기는 순식간에 얼어붙습니다.
Chapter 1.모두가 천재였던, 광란의 20년대
1차 세계대전이 끝난 뒤 미국은 축제였어요. 자동차가 거리를 메우고, 집집마다 라디오가 놓이고, 극장 앞엔 줄이 늘어섰죠. 사람들은 “미국 경제는 절대 무너지지 않는다”고 믿었어요. 그래서 이 시절을 ‘광란의 20년대’라고 불러요.
그 낙관은 주식시장으로 그대로 흘러들었어요. 여기 평범한 회사원 한 사람을 떠올려 볼게요. 그에겐 100달러가 있었어요. 그런데 증권사가 이렇게 말해요. “100달러만 있으면, 1,000달러어치를 사드릴 수 있어요. 나머지 900달러는 저희가 빌려드리죠.”
이게 그 유명한 마진거래예요. 자기 돈의 열 배를 굴리는 거죠. 주가가 10%만 올라도 원금이 두 배가 되는 마법 같은 셈법이었어요.
주가가 오르는 한, 이 방에 있는 모두가 천재였어요. 문제는, 이 마법이 반대로도 똑같이 작동한다는 거였죠. 주가가 조금만 내려도 빌린 돈을 갚으라는 독촉이 날아오고, 갚지 못하면 가진 주식이 강제로 팔려 나가니까요.
빚으로 부풀린 부는, 오를 땐 로켓이지만
한 번의 충격에도 무너지는 모래성이에요.
그리고 그 위로, 임금은 제자리인데 공장은 물건을 쏟아내고, 창고엔 팔리지 않은 재고가 쌓여 갔어요. 실물 경제는 멈춰 서는데 주가만 홀로 치솟는 이상한 괴리. 그게 1929년 여름의 진짜 풍경이었어요.
Chapter 2.검은 목요일, 그리고 검은 화요일
1929년 10월 24일 목요일, 아침부터 매도 주문이 밀려들었어요. 하루 만에 1,300만 주가 쏟아졌고, 시세를 찍어내던 티커테이프는 폭락 속도를 따라잡지 못해 몇 시간씩 뒤처졌죠. 사람들은 자기 주식이 지금 얼마인지도 모른 채 팔아야 했어요.
닷새 뒤인 10월 29일 화요일, 시장은 완전히 무너졌어요. 1,600만 주가 던져졌고, 서로 먼저 팔겠다는 아우성만 남았죠. 훗날 ‘검은 화요일’이라 불리는 날이에요.
마진거래로 열 배를 굴리던 사람들이 가장 먼저 쓸려 나갔어요. 담보가 부족해진 계좌는 자동으로 청산됐고, 어제의 부자가 오늘 빈털터리가 됐죠. 이건 시작에 불과했어요. 다우지수는 이날 이후로도 3년을 더 미끄러져 내려갑니다.
25년, 다시 그 자리로
다우존스 산업평균지수 1929~1954 (고점 381 → 저점 41 → 회복 381, 개념 도식)
그리고 그 자리로 돌아오는 데 25년이 걸렸습니다. 1954년의 일이에요.
Chapter 3.은행 창구 앞에 늘어선 줄
주가 폭락이 불씨였다면, 불길을 키운 건 은행이었어요.
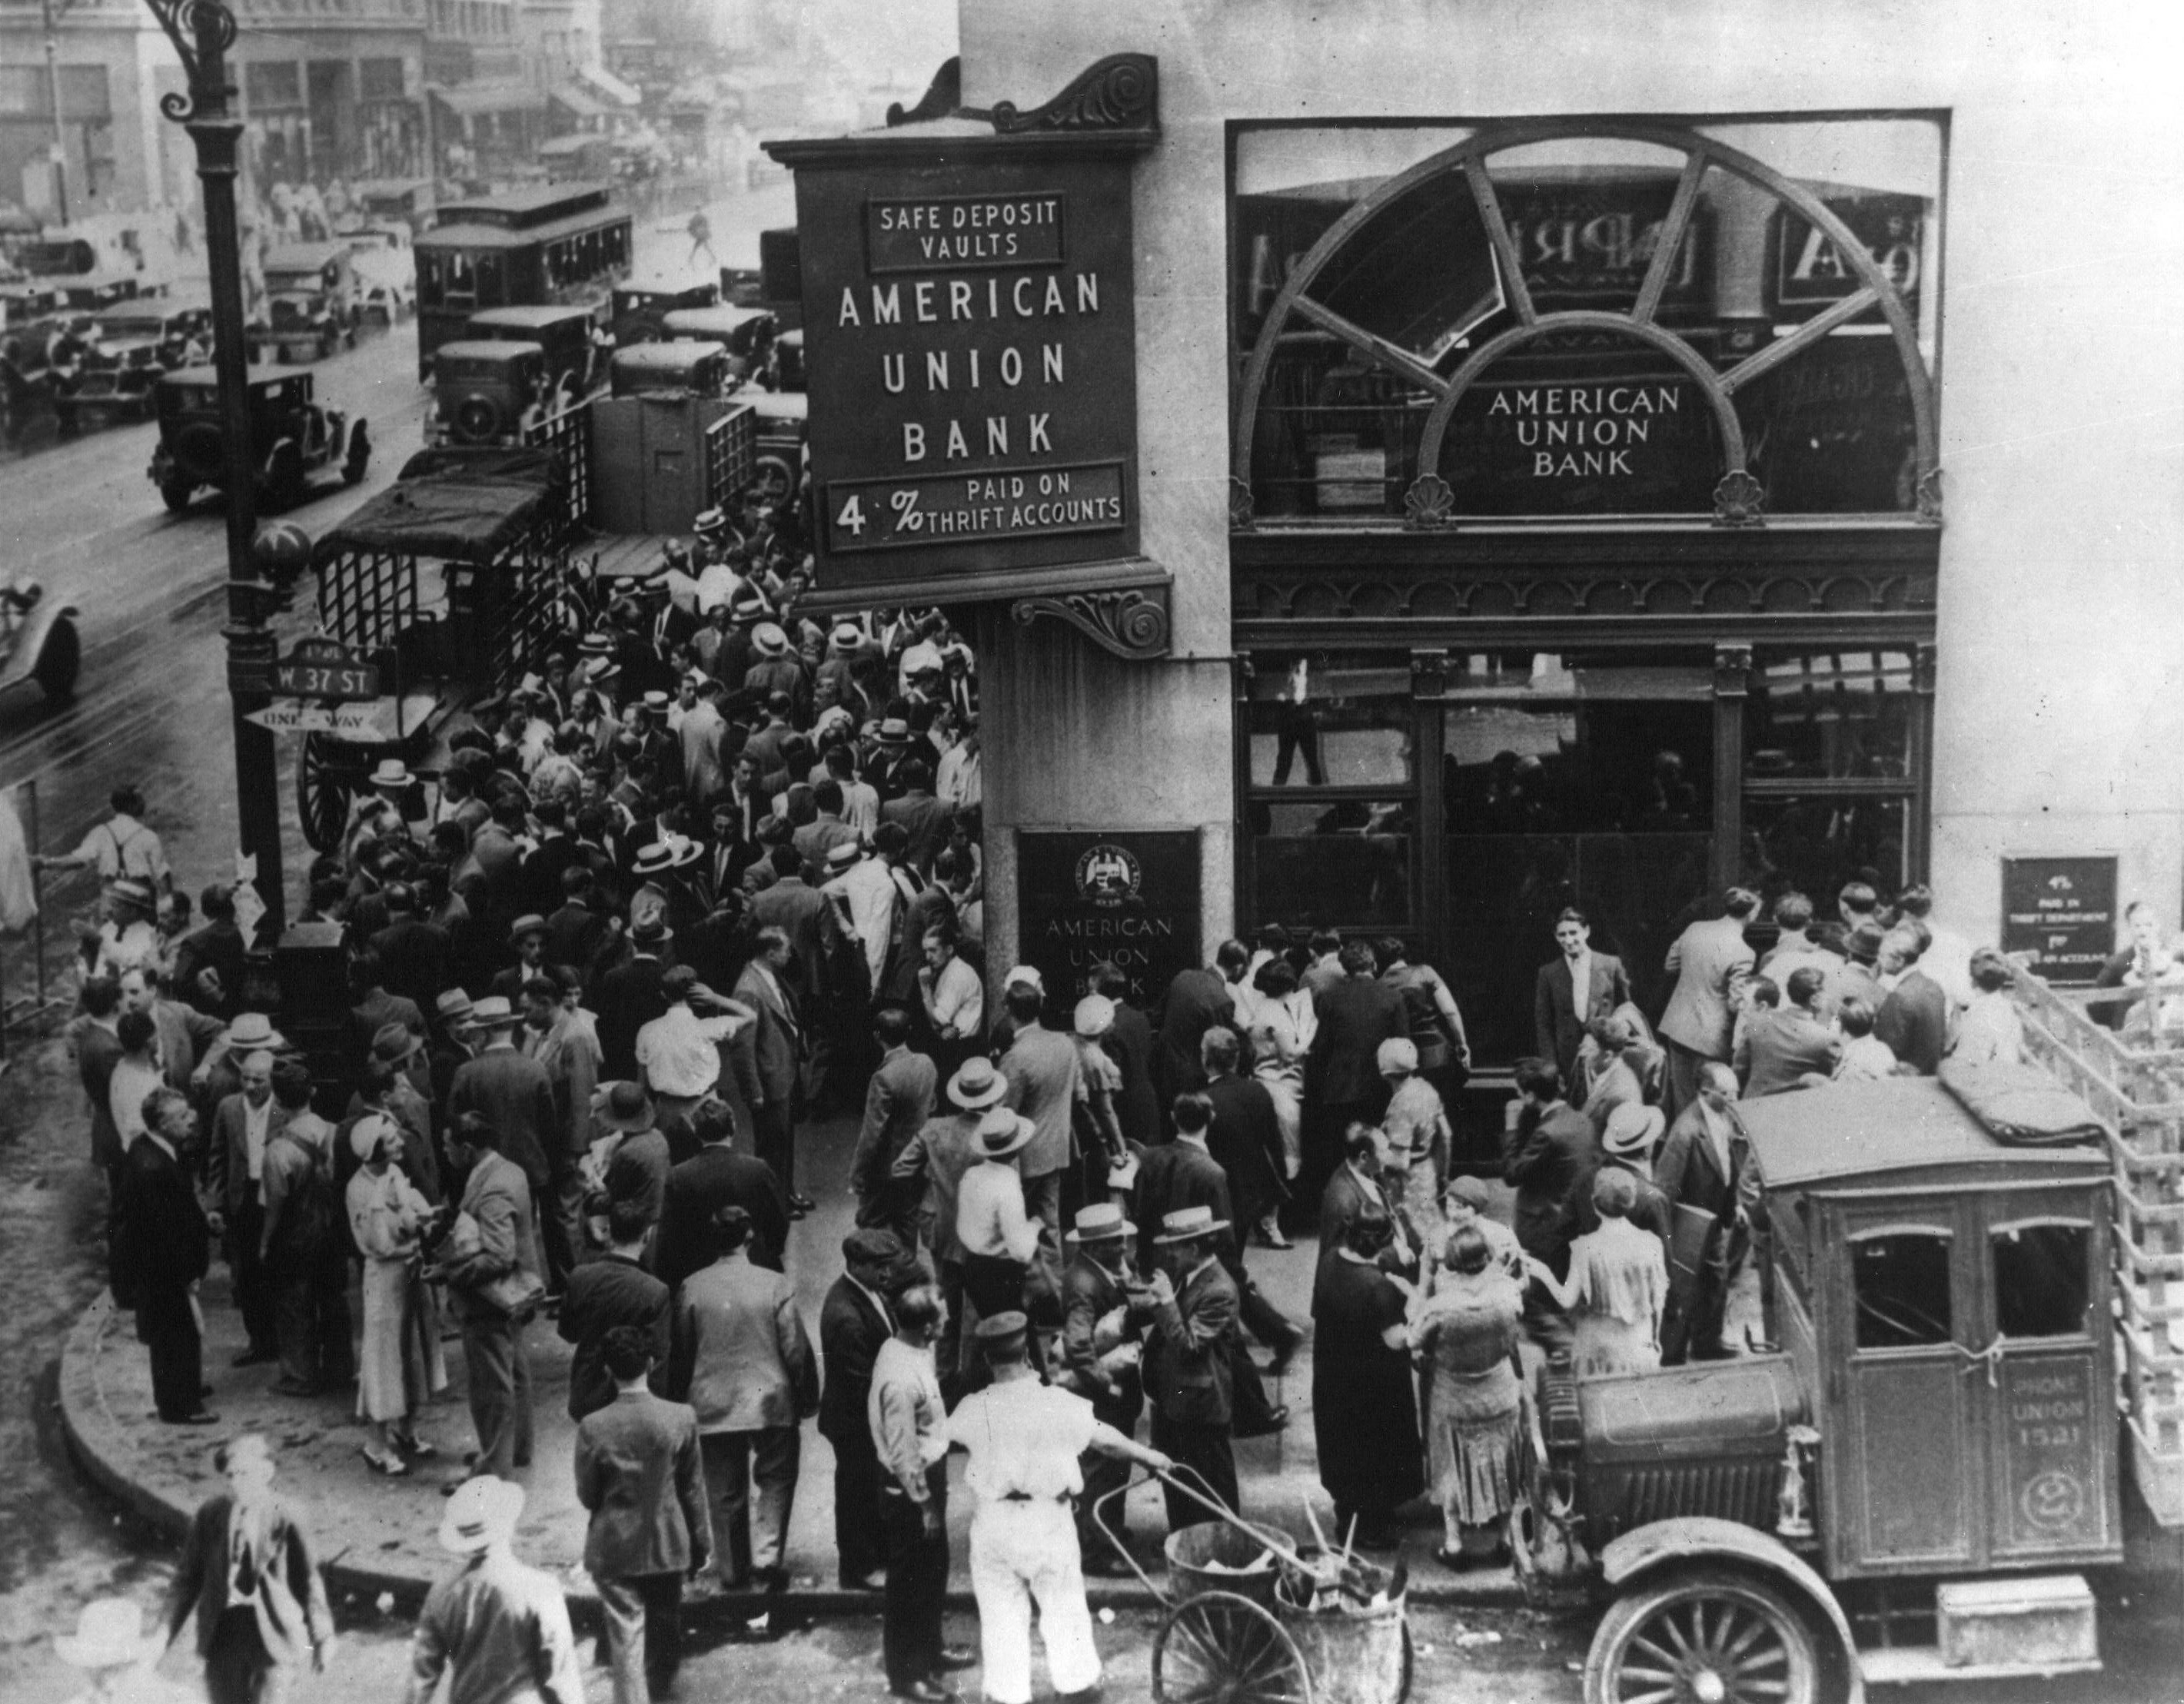
어느 도시에 소문이 돌기 시작해요. “저 은행이 위험하다더라.” 사실 여부는 중요하지 않았어요. 겁에 질린 예금자들이 돈을 찾으러 창구로 몰려들었으니까요. 이게 뱅크런이에요.
세상 어떤 은행도 모든 고객의 돈을 동시에 내줄 만큼 현금을 쌓아 두지 않아요. 대부분은 이미 대출로 나가 있죠. 그러니 줄이 길어지는 순간, 멀쩡하던 은행조차 손을 들 수밖에 없었어요.
더 절망적이었던 건, 정부도 손발이 묶여 있었다는 거예요. 당시 미국은 금 보유량만큼만 돈을 찍을 수 있는 금본위제를 쓰고 있었거든요. 지금처럼 급할 때 유동성을 쏟아부어 은행을 구할 방법이 없었어요.
결국 1929년부터 1933년까지, 미국 전체 은행의 3분의 1에 가까운 9,000곳 이상이 문을 닫았어요. 그 안에 잠들어 있던 평범한 사람들의 평생 저축도 함께 사라졌죠.
Chapter 4.후버빌, 거리로 나온 사람들
은행이 무너지자 기업은 돈을 빌릴 곳을 잃었고, 공장은 하나둘 불이 꺼졌어요. 일자리가 사라지자 소비가 멎었고, 소비가 멎으니 다시 공장이 문을 닫는 악순환이 돌기 시작했죠.
숫자로 보면 이래요. 1929년 3.2%였던 실업률이 1933년엔 25%까지 치솟았어요. 일할 수 있는 국민 넷 중 하나가 일자리를 잃었다는 뜻이에요.
넷 중 하나가 일자리를 잃다
미국 실업률 1929 vs 1933 (개념 도식)
숫자 뒤에는, 매일 아침 갈 곳을 잃은 수백만 명의 얼굴이 있었습니다.
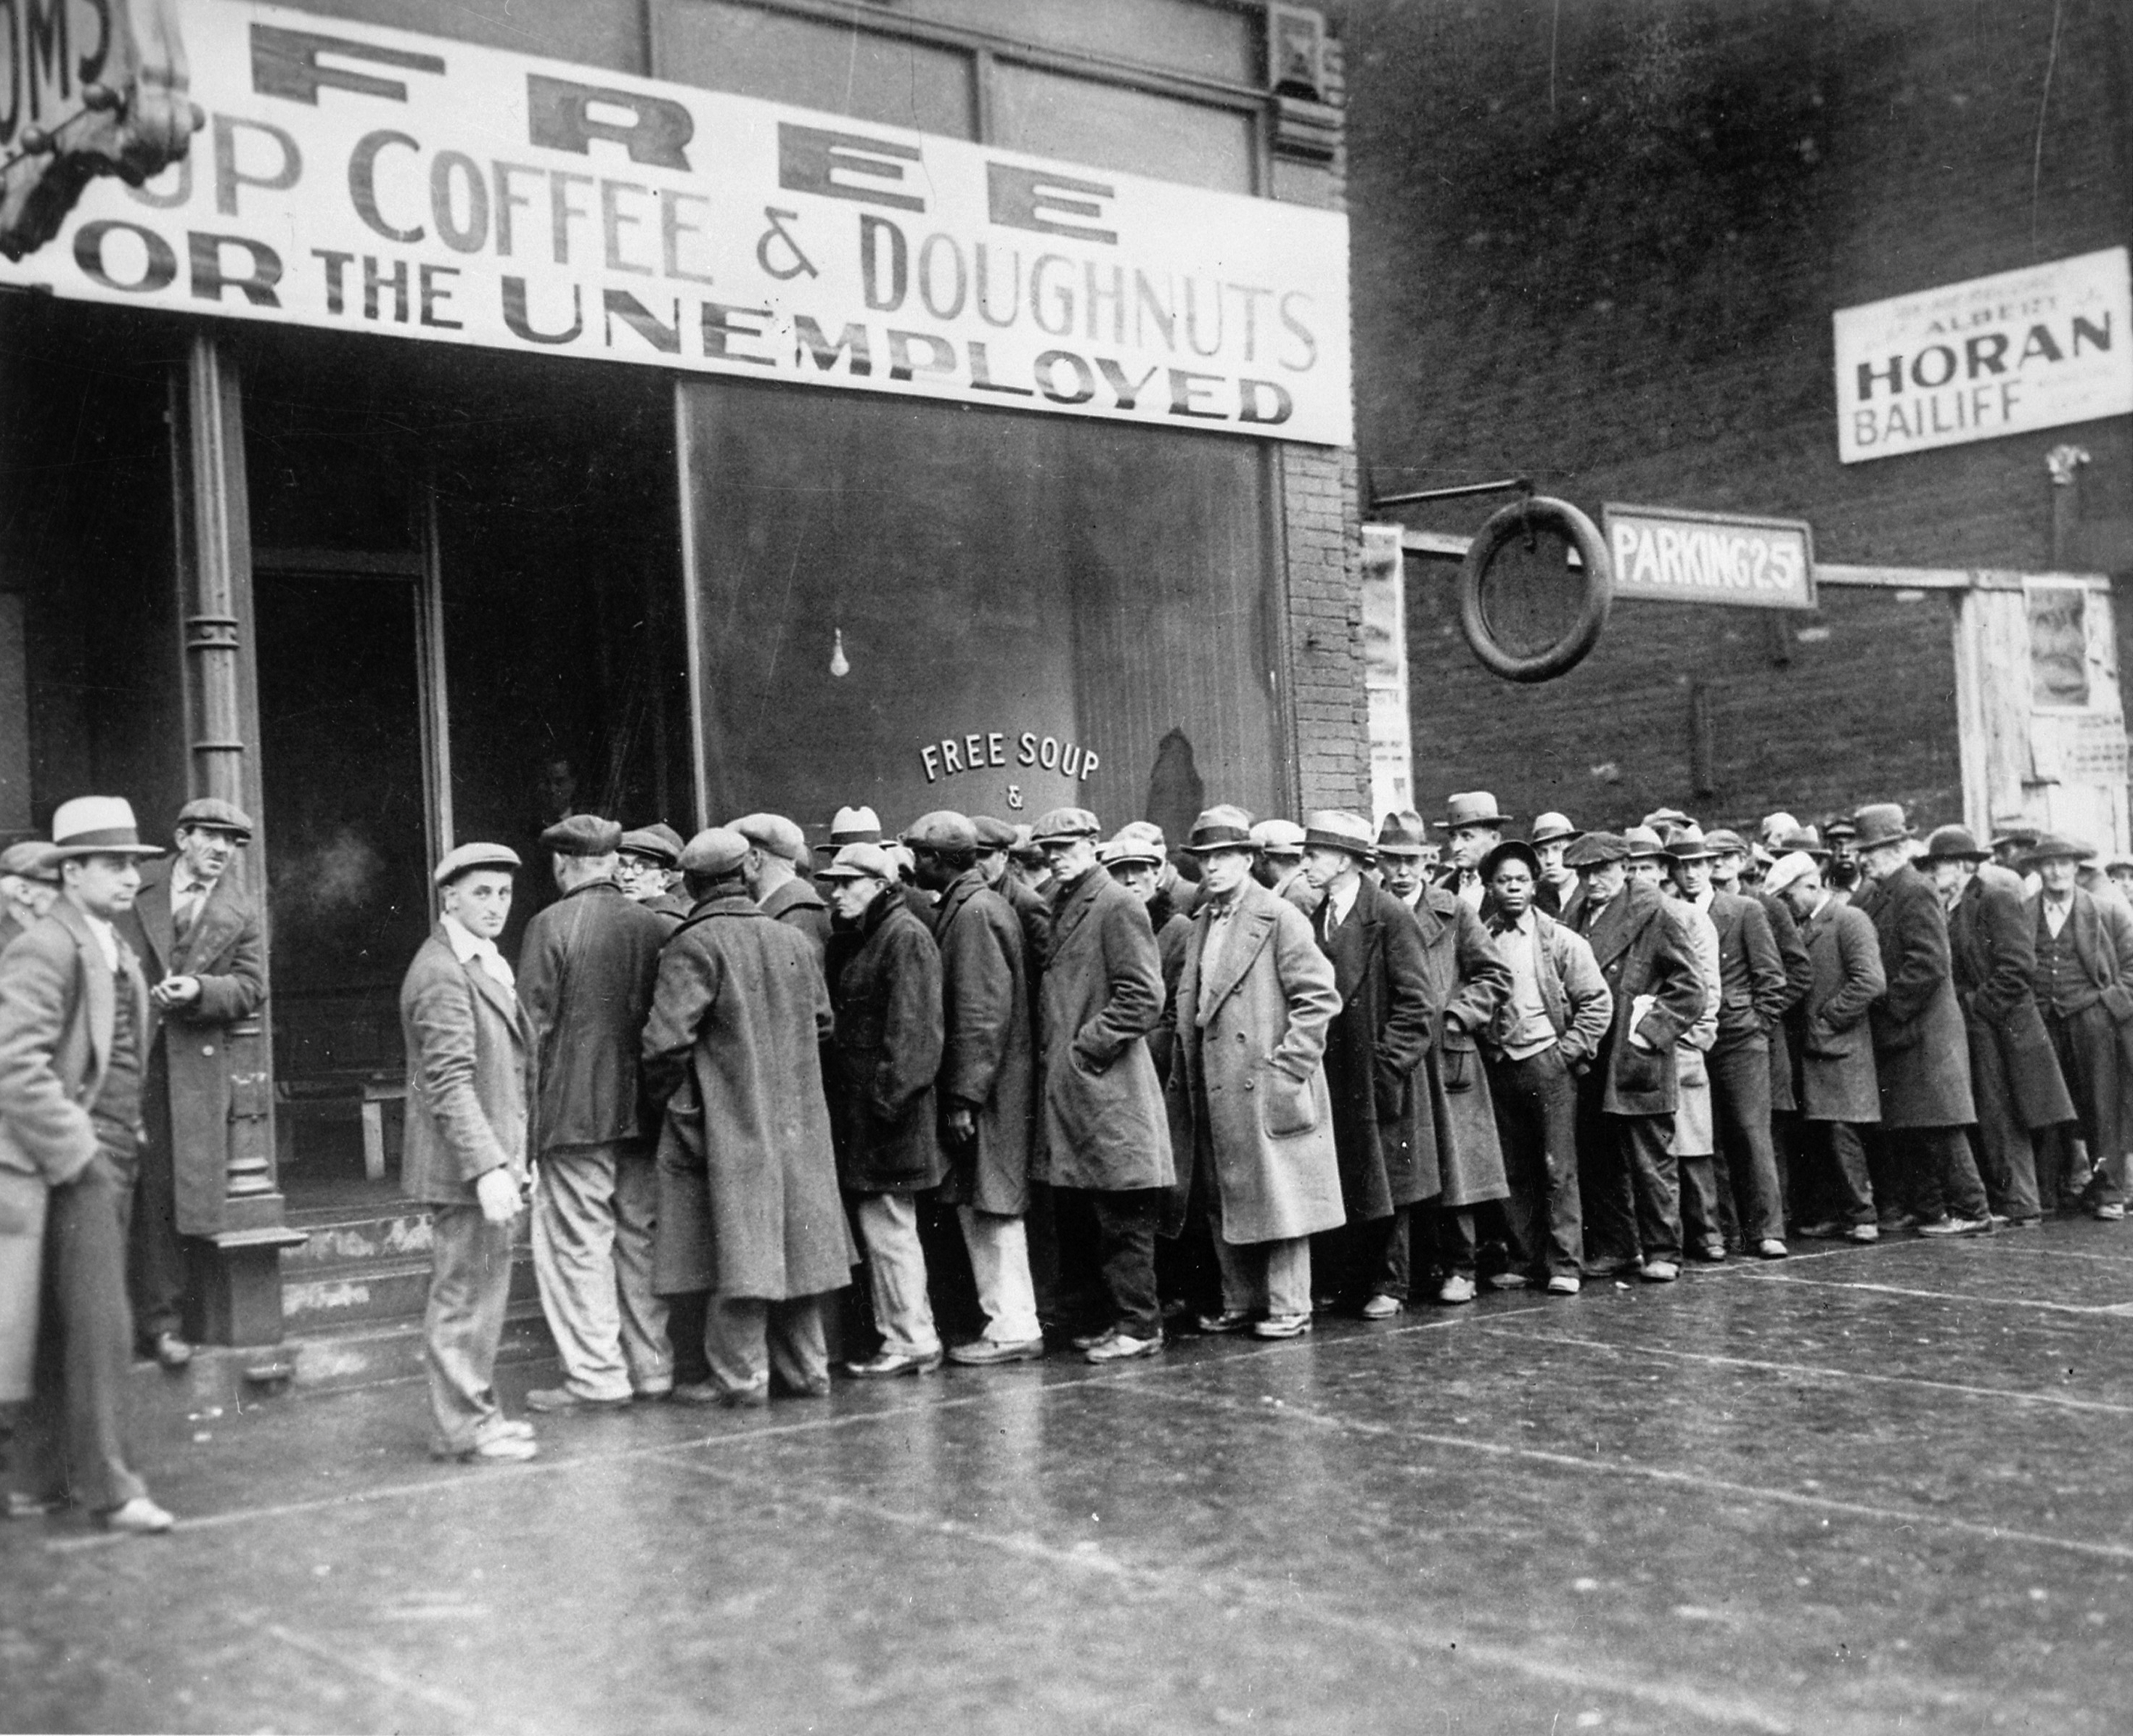
집세를 내지 못한 사람들은 도시 외곽으로 밀려나 판잣집을 지었어요. 사람들은 이 판자촌을, 위기를 막지 못한 후버 대통령의 이름을 따 조롱하듯 ‘후버빌’이라 불렀죠. 무료 급식을 받으려는 줄이 골목 몇 개를 돌 만큼 길었고, 빵 한 조각이 귀하던 시절이었어요.
대공황은 더 이상 주식시장의 사건이 아니었어요. 나라 경제 규모 자체가 몇 해 사이 3분의 1가량 쪼그라들 만큼(물가가 함께 내려앉은 영향이 커요), 사회 전체를 뒤흔든 재난이 돼 있었죠.
Chapter 5.25년이라는 시간
여기서 잠깐, 숫자 하나를 다시 볼게요. 다우지수는 1929년 고점 381에서 1932년 저점 41까지 떨어졌어요. 약 –89%. 오늘날까지도 가장 깊은 낙폭으로 남아 있는 기록이에요.
사람들이 흔히 착각하는 지점이 여기예요. 89% 빠졌으니 89%만 오르면 되겠지, 싶죠. 아니에요. 원래 자리로 돌아오려면 무려 +809%가 필요해요. 100이 11로 줄었으니, 그 11을 다시 100으로 만들려면 아홉 배로 불려야 하니까요.
내려간 만큼만 오르면 될까 — 회복의 비대칭
각 낙폭에서 원금을 되찾으려면 필요한 상승률
–89%에서 원금을 되찾는 데 25년이 걸린 건, 그래서예요.
그러니 이 25년의 진짜 의미는 이거예요. 1929년 고점에 주식을 산 사람 중 상당수는, 자기 돈이 원래 자리로 돌아오는 걸 살아서 보지 못했어요. 회복을 기다릴 시간이, 인생보다 길었던 거죠.
“끝까지 들고 있으면 언젠간 오른다.” 맞는 말이에요. 하지만 그 ‘언젠가’가 25년 뒤라면, 그건 견딤이 아니라 다른 문제가 돼요.
폭락에서 뉴딜까지, 대공황의 전체 흐름을 한 번에 짚어보고 싶다면 이 영상이 좋은 정리가 돼요.
대공황의 모든 것! 1929 세계 경제 위기와 뉴딜 정책까지 한눈에 정리 — 로빈의 역사 기록 유튜브에서 보기 ↗
그럼 내가 담은 전략은 이런 폭락을 어떻게 지날까요?과거 데이터로 내 낙폭과 회복 기간을 돌려보는 게 ‘백테스팅’이에요.
로그인 없이 해보기 →
Chapter 6.무너진 신뢰를 다시 세우다
1933년, 프랭클린 루즈벨트가 대통령이 됐어요. 그가 가장 먼저 손댄 건 경기 부양이 아니라 ‘신뢰’였죠. 무너진 게 결국 신뢰였으니까요.
그는 전국 은행을 며칠간 강제로 닫았어요. 그리고 건강하다고 판단된 은행만 다시 열게 했죠. “다시 문을 연 은행은 정부가 검증한 곳”이라는 신호를 준 거예요. 여기에 예금을 일정액까지 나라가 보장하는 예금보험(FDIC)을 새로 만들었어요. “은행이 망해도 내 돈은 지켜진다”는 확신이 생기자, 창구 앞의 줄이 비로소 사라졌어요.
또 하나, 고객 예금으로 위험한 투기를 하던 은행의 두 얼굴을 떼어놓는 법(글래스–스티걸)도 만들어졌어요. 예금·대출을 다루는 은행과 증권 투자를 하는 은행을 분리한 거죠. 지금 우리가 당연하게 여기는 금융 안전망 대부분이, 사실 이 폐허 위에서 태어났어요.
여기서 오해 하나를 짚고 갈게요.
이건 오해예요
“대공황 때 금을 갖고 있었으면 떼돈을 벌었다”는 이야기가 있어요.
하지만 그때 금값은 온스당 20.67달러에 법으로 고정돼 있었어요. 시장에서 뛴 게 아니라, 1933년 금 태환을 멈춘 정부가 1934년 35달러 남짓으로 한 번 올린 ‘고시가’였죠.
금이 빛난 이유는 값이 올라서가 아니라, 주식이 –89% 무너지는 동안 제 값을 잃지 않아서였어요.
루즈벨트의 뉴딜이 대공황을 하루아침에 끝내지는 못했어요. 하지만 그건 오늘날 우리가 위기를 견디는 제도의 뼈대를 세운, 분명한 전환점이었어요.
Chapter 7.그래서 오늘, 우리에게 남은 것
대공황은 한 세기 전 이야기예요. 하지만 위기가 닥칠 때마다 사람들은 어김없이 물어요. “이번엔 대공황급 아니야?” 2008년 금융위기 때도, 2020년 코로나 폭락 때도 그랬죠.
그 오래된 이야기가 우리에게 남긴 건 딱 두 가지예요.
하나. 한 곳에 전부를 걸지 마세요. 주식이 –89% 무너지던 그 시간에도, 현금과 국채는 값을 지켰고, 금은 흔들리지 않았어요. 자산을 나눠 둔 사람만이 폭락장 한복판에서 다시 일어설 기회를 잡았죠. 분산은 멋있어서 하는 게 아니라, 살아남기 위해 하는 거예요.
둘. 견딜 수 있는 돈으로만 견디세요. 25년을 기다려야 한다면, 그 돈은 25년 동안 건드리지 않아도 되는 돈이어야 해요. 3년 뒤 전세금이 그 자리에 묶여 있었다면, 아무리 좋은 자산이라도 그건 재앙이 됐을 거예요.
대공황을 공부하는 이유는 ‘그때 뭘 샀어야 했나’를 알기 위해서가 아니에요.
위기는 늘 예고 없이 오고, 그때 내가 무너지지 않을 준비가 돼 있느냐를 묻기 위해서예요.
내 돈이 지금 한 자산에 쏠려 있진 않은지, 그리고 이 돈이 폭락장을 만나도 몇 년쯤 건드리지 않아도 되는 돈인지.
그 두 가지만 정리해도, 다음 위기의 밤은 훨씬 덜 무서워져요.
혼자 판단이 어렵다면, 금융인바디 코칭매니저와 1:1로 내 자산 배분을 점검해볼 수도 있어요.
지금 내 돈이 한 종목·한 자산군에 몰려 있진 않나요? 대공황이 남긴 첫 번째 교훈은, 분산은 수익을 위한 게 아니라 생존을 위한 거라는 점이에요.
2008년, 2020년 같은 실제 위기 구간에서 내가 담은 전략이 얼마나 빠졌고 언제 회복했는지, 금융인바디 앱의 백테스팅으로 바로 돌려볼 수 있어요.
회복까지 25년이 걸릴 수도 있어요. 몇 년간 건드리지 않아도 되는 돈만 위험 자산에 두고, 곧 써야 할 돈은 따로 떼어 두세요.
대공황의 4년(1929~1932), 자산은 이렇게 갈렸어요
금융인바디
다음 위기는 예고 없이 와요. 내 전략은 준비돼 있을까요
역사를 아는 것과, 내 전략으로 확인하는 건 달라요.
내가 담은 전략이 과거의 폭락장을 얼마나 빠지고 언제 회복했는지, 백테스팅으로 직접 보세요.
가입만 하면 AI가 내 종목의 위험까지 짚어주는 분석 티켓 5장을 카드 등록 없이 드려요.
 PC로 보고 있다면
휴대폰으로 스캔하세요
로그인 없이 바로 체험 · 카드 등록 없이 시작해요.
본 콘텐츠는 투자자문이나 투자권유가 아닌 교육 정보예요. 본문에 등장하는 역사적 사건과 수치는 과거 사례를 설명하기 위한 것으로, 특정 자산의 매수를 권유하거나 미래 수익을 보장하지 않아요. 과거의 성과가 미래를 보장하지 않으며, 투자 판단과 그 결과는 늘 본인의 상황과 책임 아래 이뤄져야 합니다.
참고 자료
- 대공황 개요 · 연표 — Federal Reserve History, The Great Depression
- 다우지수 –89% 폭락과 25년 회복 — Britannica, Stock Market Crash of 1929
- 은행 파산 · 실업률 통계 — Federal Reserve History, Banking Panics of 1930–31
- 금 가격 고정과 1934년 금준비법 — Federal Reserve History, Gold Reserve Act of 1934
- 본문 사진 — 실제 발행 시 저작권·출처 재확인 권장
내 전략으로 확인
내 포트폴리오는 얼마나 빠졌을까?
과거 데이터로 최대낙폭(MDD)과 회복 기간을 1분 만에 — 로그인 없이 결과 먼저 봐요.